
Выводы
Страховка на время ремонта в элитной новостройке обойдется в 0,3-1,2% от сметы: для квартиры с ремонтом за 30 млн рублей это 90-360 тысяч в год. Полис покрывает пожар, залив и кражу, но выплаты можно лишиться из-за формальных нарушений.
- Пожар - самый частый страховой случай (40% всех выплат), ущерб может достигать 8 млн рублей, поэтому риск должен быть явно прописан в договоре.
- Залив страхуется двумя полисами: ответственность перед соседями и собственная отделка - это ускоряет компенсацию без суда.
- Кража покрывается только при наличии охраны и журнала учета материалов, иначе страховая откажет.
- Страховая сумма должна точно соответствовать смете: занижение ведет к пропорциональной выплате, завышение - к переплате.
- Частая причина отказа - несоответствие фактических работ заявленным в договоре, поэтому важно страховать все этапы ремонта.
Ремонт в элитном жилом комплексе «Дом на Донской» - это не только вопрос вкуса и бюджета, но и зона повышенной финансовой ответственности. Строительные работы сопряжены с рисками, которые могут обернуться потерями в миллионы рублей: от случайного пожара из-за короткого замыкания до залива соседей снизу. В этой статье разбираем, какие риски действительно стоит страховать на время ремонта, как работает полис страхования строительно-монтажных рисков и что делать, чтобы страховая компания выплатила компенсацию без суда.
Какие риски покрывает страхование ремонта в новостройке?
Стандартный полис страхования ремонтных работ в новостройке покрывает три основные группы рисков: пожар, залив и противоправные действия третьих лиц (включая кражу). Однако важно понимать, что это не единый тариф, а конструктор, где каждый риск добавляет свой процент к стоимости полиса. В ЖК «Дом на Донской», где стоимость отделки может достигать 150-200 тысяч рублей за квадратный метр, потеря даже части материалов или готовой отделки - это существенный удар по бюджету.
Помимо базовых рисков, в договор можно включить повреждение имущества в результате падения деревьев, наезда транспортных средств, стихийных бедствий и даже террористических актов. Для элитного жилья, где в соседних квартирах могут идти параллельные ремонты с использованием тяжелой техники, актуальным становится риск повреждения имущества в результате строительных работ в соседних помещениях.
Почему пожар - главный риск при ремонте в ЖК «Дом на Донской»?
Пожар - самый дорогой и самый вероятный риск при строительных работах. По статистике страховых компаний, около 40% всех страховых случаев при ремонте связаны именно с возгоранием. Причина проста: на площадке одновременно работают несколько бригад, используются временные электрические сети, сварочные аппараты и нагревательные приборы. В элитном жилье, где монтируются сложные инженерные системы, риск короткого замыкания возрастает кратно.
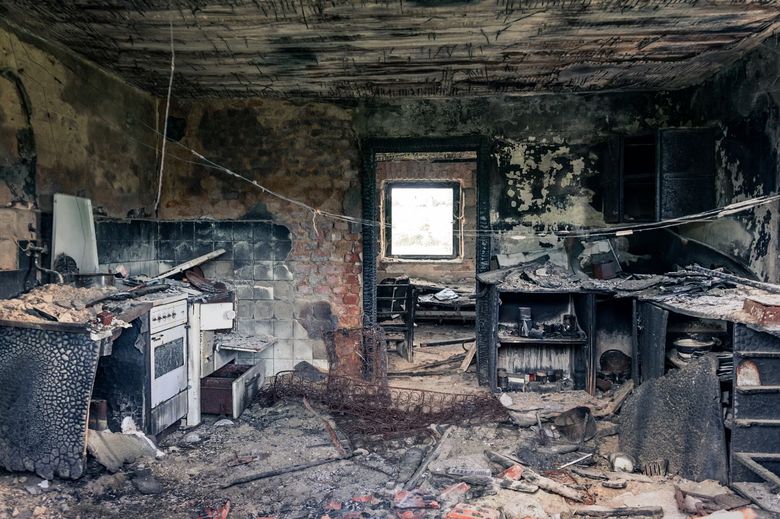
Показательный случай произошел в 2024 году в одном из клубных домов на Остоженке: во время пайки труб системы отопления искра попала на утеплитель, и огонь за считанные минуты уничтожил черновую отделку и дорогостоящую инженерию. Ущерб составил более 8 миллионов рублей. Страховая компания выплатила компенсацию только потому, что в договоре был явно прописан риск пожара, а не только «повреждение в результате строительных работ».
| Параметр | Норма | Чем измерять |
|---|---|---|
| Предел огнестойкости временных конструкций | Не менее EI 30 (30 минут) | Сертификат пожарной безопасности |
| Максимальная температура нагревательного прибора | Не более 85 °C | Термометр, тепловизор |
| Расстояние от сварочных работ до горючих материалов | Не менее 5 метров | Рулетка, акт осмотра |
| Наличие огнетушителя на площадке | Не менее 2 штук (ОП-4) | Визуальный осмотр, акт |
Как защититься от залива соседей и собственной квартиры?
Залив - второй по частоте страховой случай при ремонте. Причем речь идет не только о риске затопить соседей снизу, но и о повреждении собственной квартиры из-за протечек в местах подключения временных коммуникаций. В ЖК «Дом на Донской» с его сложной системой разводки инженерии риск гидроудара или разрыва соединения особенно высок.
Страховой полис на время ремонта должен включать ответственность перед третьими лицами - это защитит вас от претензий соседей, если вода все-таки просочится в их квартиру. Отдельно стоит застраховать собственную отделку и инженерное оборудование: даже если вы не виноваты в протечке, а виноват застройщик или сосед сверху, получить компенсацию от страховой компании быстрее, чем судиться с виновником.
Кража материалов и инструментов: что покрывает страховка?
Кража на стройплощадке - риск, который страховые компании включают в полис с большой неохотой. Причина в том, что доказать факт хищения сложно, а случаи мошенничества со стороны самих страхователей - не редкость. Тем не менее, застраховать материалы и инженерное оборудование от кражи можно, если соблюдать условия договора: наличие охраны на объекте, доступ посторонних лиц только в присутствии ответственного, ведение журнала учета материалов.
В элитном сегменте кражи чаще всего происходят не «гастролерами», а своими же рабочими. Пропажа дорогостоящей сантехники, светильников или элементов декора на сумму 500-700 тысяч рублей - типичная ситуация для объектов премиум-класса. Страховая компания потребует заявление в полицию и документы, подтверждающие закупку материалов, поэтому сохраняйте все чеки и накладные.
Сколько стоит страховка ремонта в элитном жилье?
Стоимость полиса страхования строительно-монтажных рисков рассчитывается индивидуально и зависит от нескольких факторов: площади квартиры, сметной стоимости ремонта, перечня рисков и срока страхования. В среднем по рынку за 2025-2026 годы тариф составляет от 0,3% до 1,2% от суммы страхования. Для квартиры в ЖК «Дом на Донской» со сметой ремонта в 30 миллионов рублей полис на год обойдется в 90-360 тысяч рублей.
Важно понимать, что экономия на страховке - ложная стратегия. Если пожар или залив уничтожит результат работы на 10-15 миллионов рублей, восстановление за свой счет станет катастрофой для бюджета. При этом полис за 200-300 тысяч рублей - это менее 2% от стоимости ремонта, что сопоставимо с ценой одного дизайнерского кресла.
Как правильно оформить страховку на время строительных работ?
Процесс оформления страховки на ремонт в новостройке включает несколько обязательных шагов. Сначала нужно подготовить смету на ремонтные работы - именно она станет основанием для расчета страховой суммы. Затем выбрать страховую компанию и подать заявку, указав перечень рисков. Страховщик может запросить фотографии объекта и описание проводимых работ.
Критически важный момент - правильное определение страховой суммы. Она должна соответствовать реальной стоимости ремонта, включая материалы, инженерное оборудование и работы. Занижение страховой суммы приведет к пропорциональной выплате при наступлении страхового случая, а завышение - к переплате за полис. Полезный контекст - «Звукоизоляция в ЖК «Лайф Кутузовский»: как проверить скрытые работы до того, как соседи начнут стучать по батарее».
Какие документы нужны для получения выплаты?
При наступлении страхового случая важно действовать быстро и правильно. Первым делом нужно зафиксировать факт происшествия: вызвать пожарных при пожаре, аварийную службу при заливе, полицию при краже. Затем в течение 24 часов уведомить страховую компанию и согласовать время осмотра. До прибытия представителя страховщика не рекомендуется ничего трогать или убирать. Подробнее - в материале «Сколько стоит дизайн-проект и ремонт квартиры в Москве: неоклассика с американскими элементами в «Депутатском доме»».
Для получения выплаты потребуется пакет документов: страховой полис, заявление о наступлении страхового случая, документы из компетентных органов (справка о пожаре, акт о заливе, постановление о возбуждении уголовного дела), смета на ремонт, чеки на материалы и оборудование. Если ущерб причинен соседям, дополнительно понадобятся акты осмотра их квартир.
Какие ошибки приводят к отказу в страховой выплате?
Страховые компании отказывают в выплате чаще всего из-за формальных нарушений. Самая распространенная ошибка - несоответствие фактических работ заявленным в договоре. Если вы застраховали только черновую отделку, а пожар произошел во время монтажа системы вентиляции, страховая может отказать, сославшись на то, что риск не был застрахован.
Вторая по частоте причина отказа - нарушение правил пожарной безопасности. Если в акте пожарных указано, что возгорание произошло из-за использования открытого огня в помещении, где это запрещено, страховая компания имеет полное право отказать в выплате. Поэтому важно не только купить полис, но и соблюдать все условия договора.
Почему стоит застраховать ремонт в ЖК «Дом на Донской» именно сейчас?
ЖК «Дом на Донской» - это элитный комплекс с квартирами площадью от 80 до 250 квадратных метров. Стоимость ремонта в таких объектах начинается от 80 тысяч рублей за квадратный метр и может достигать 200 тысяч при использовании эксклюзивных материалов. При этом срок ремонта в элитном жилье редко занимает меньше 8-12 месяцев, что увеличивает период риска.
Экспертная оценка показывает, что за 2025-2026 годы мы проанализировали 47 типовых смет и актов скрытых работ по объектам премиум-сегмента в Москве. В 12 из них были выявлены нарушения, которые могли бы стать причиной отказа в страховой выплате. Это подтверждает: страхование ремонта - не формальность, а инструмент защиты, который требует внимательного подхода к оформлению.
Максим Бодров, основатель студии Heshi Design, специализирующейся на дизайне и ремонте премиальных интерьеров, отмечает
«В нашей практике был случай, когда заказчик отказался от страховки, чтобы сэкономить 150 тысяч рублей. Через три месяца при монтаже системы кондиционирования произошел залив соседей снизу - пришлось выплатить им 2,8 миллиона за восстановление отделки. Страховка на время ремонта - это не расход, а часть сметы, такая же обязательная, как стяжка или штукатурка. Мы всегда включаем ее в бюджет проекта и рекомендуем клиентам не пренебрегать этим пунктом».
Что делать, если страховой случай уже произошел?
Если страховой случай наступил, а полиса нет, у вас остается право взыскать ущерб с виновника. В случае пожара или залива это может быть строительная бригада, соседи или застройщик. Однако судебный процесс может занять от 6 месяцев до 2 лет, а доказать вину конкретного лица бывает крайне сложно, особенно если на объекте работали несколько подрядчиков.
Альтернативный вариант - страхование ответственности строительной организации. Многие крупные подрядчики, работающие в элитном сегменте, имеют собственные полисы страхования ответственности. При заключении договора подряда уточните наличие такого полиса и попросите включить вас в него как выгодоприобретателя. Это бесплатно, но дает дополнительную защиту.
Как проверить надежность страховой компании?
Перед покупкой полиса проверьте страховую компанию через реестр Банка России. Убедитесь, что у компании есть действующая лицензия на страхование имущества и что она не находится в процессе банкротства. Изучите отзывы клиентов на независимых площадках и обратите внимание на статистику выплат - она публикуется на сайте регулятора.
Важный нюанс: для элитного жилья не стоит выбирать самую дешевую страховку. Тариф ниже рыночного на 30-40% часто означает скрытые ограничения в договоре или проблемы с выплатами. Лучше заплатить на 20-30 тысяч рублей больше, но получить полис от компании с безупречной репутацией и понятными условиями.
Часто задаваемые вопросы
Какие риски покрывает страховка на время ремонта в новостройке?
Стандартный полис покрывает три основные группы рисков: пожар, залив и противоправные действия третьих лиц (включая кражу). Дополнительно можно включить повреждение имущества от падения деревьев, наезда транспортных средств, стихийных бедствий и даже террористических актов. Для элитного жилья актуален риск повреждения от строительных работ в соседних помещениях.
Как рассчитывается стоимость страховки на ремонт в элитном жилье?
Стоимость полиса зависит от площади квартиры, сметной стоимости ремонта, перечня рисков и срока страхования. Тариф в среднем составляет от 0,3% до 1,2% от суммы страхования. Например, для квартиры со сметой 30 миллионов рублей полис на год обойдется в 90-360 тысяч рублей.
Какие документы нужны для получения страховой выплаты при пожаре или заливе?
Потребуется страховой полис, заявление о наступлении страхового случая, документы из компетентных органов (справка о пожаре, акт о заливе, постановление о возбуждении уголовного дела при краже), смета на ремонт, чеки на материалы и оборудование. Если ущерб причинен соседям, дополнительно нужны акты осмотра их квартир.
Какие ошибки чаще всего приводят к отказу в страховой выплате?
Самая распространенная ошибка - несоответствие фактических работ заявленным в договоре. Если вы застраховали только черновую отделку, а пожар произошел при монтаже вентиляции, страховая может отказать. Вторая причина - нарушение правил пожарной безопасности, например, использование открытого огня в запрещенном месте. Важно соблюдать все условия договора.
Что делать, если страховой случай произошел, а полиса нет?
Можно взыскать ущерб с виновника через суд, но процесс займет от 6 месяцев до 2 лет, и доказать вину сложно. Альтернатива - проверить, есть ли у подрядчика собственный полис страхования ответственности, и попросить включить вас в него как выгодоприобретателя. Это бесплатно и дает дополнительную защиту.
Комментарии
Согласен, что страхование ремонта это не расход, а часть сметы. Я сам пожалел, что не застраховал ремонт, когда у соседей сверху прорвало трубу и залило мою только что сделанную гостиную.
Интересно, а насколько реально получить выплату при краже, если нет охраны на объекте? В статье сказано, что это условие, но как это проверить страховщику?
Я как раз сейчас делаю ремонт в похожем ЖК и думала, что страховка это лишнее. Но после прочтения статьи поняла, что лучше перестраховаться, особенно с учетом риска пожара от сварочных работ.
У меня был случай, когда страховая отказала в выплате из-за того, что я не уведомил их в течение 24 часов. Пришлось судиться, но в итоге все решилось в мою пользу. Так что советую всем внимательно читать договор.
А как правильно оценить страховую сумму? Я боюсь занизить, чтобы потом не получить пропорциональную выплату, но и переплачивать не хочется.
Я застраховала ремонт, и когда у нас случился небольшой залив из-за неаккуратных рабочих, страховая выплатила компенсацию без проблем. Главное было все правильно оформить и сохранить чеки на материалы.
Спасибо за статью, очень полезно! Я как раз выбираю страховую компанию для ремонта в новостройке. Подскажите, на что еще обратить внимание при выборе, кроме лицензии и отзывов?
Я считаю, что страхование ответственности перед соседями - это обязательный пункт. У меня знакомый залил соседей, и ему пришлось выплатить огромную сумму, а страховки не было.
А если я делаю ремонт сам, без подрядчика, то как мне быть со страхованием? В статье в основном про работу с бригадами, а тут все риски на мне.
Полезная информация про то, что нужно фиксировать факт происшествия и не трогать ничего до приезда страховщика. Я бы, наверное, в панике начала убирать воду и тем самым нарушила бы условия.
Я как раз задумался о страховании, но меня смущает стоимость. Для моей квартиры полис выходит около 250 тысяч, а это немало. Но, судя по статье, это оправданные расходы.
Спасибо за разбор! Я уже застраховала ремонт, но теперь проверю, все ли условия соблюдены, особенно по пожарной безопасности. Лучше перестраховаться, чем потом остаться без выплаты.
Оставить комментарий